2026年10月23日

受国际油价上涨、美国经济数据超预期带动的通胀抬头迹象影响,市场对美联储进一步加息的押注持续升温,全球金融市场迎来连锁波动。亚洲债券价格应声下跌,延续了华尔街市场的回落走势,多国资产价格同步调整。
美股交易时段美国国债率先走弱,随后日本、澳大利亚、新西兰等亚太多国国债价格同步回落。此次美债波动幅度显著,美国700亿美元五年期国债发行需求疲软,推动其收益率自2007年以来首次突破5%;十年期美债收益率单日飙升15个基点,报5.11%,创下特朗普政府2025年4月加征关税引发市场动荡以来的最大单日涨幅。
大宗商品市场同步出现分化调整。油价方面,此前交易日布伦特原油大涨近4%,周四早盘涨幅有所收窄,报价维持在每桶102.84美元。受特朗普政府政策影响,美国柴油期货价格走高,当局选择与国内炼油商合作,自愿限制柴油出口,以此替代全面海外运输禁令,进一步扰动能源市场供给预期。
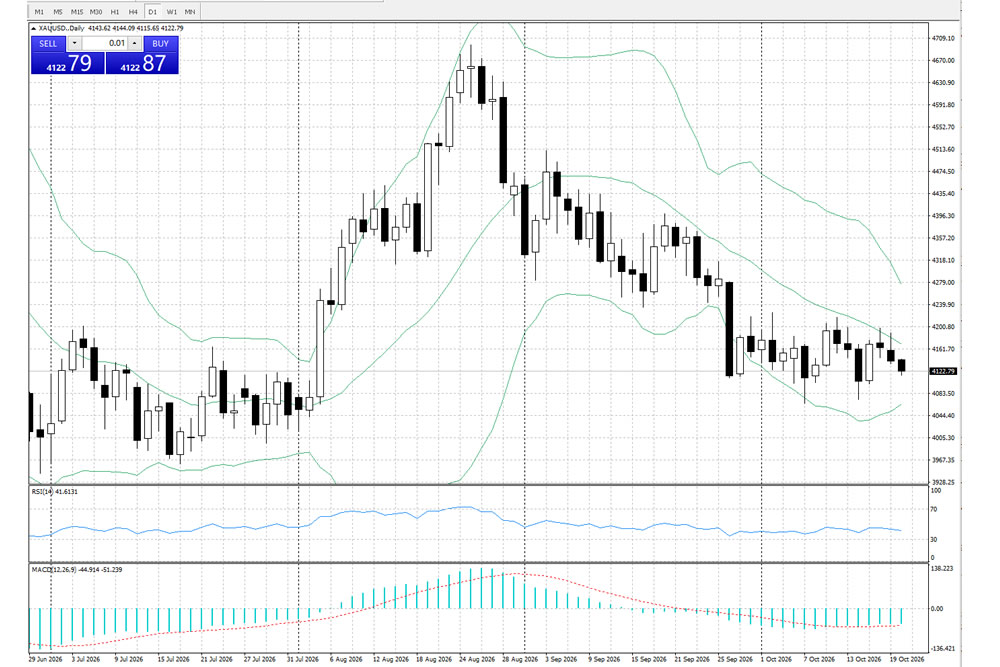
汇率与贵金属市场同样迎来变动。美元指数持续走强,徘徊在7月下旬以来的高位区间。受美联储加息预期影响,市场无收益资产吸引力下降,黄金价格承压下行,跌至近一周低点。
全球股市走势分化。整体亚洲股市小幅下跌0.3%,其中日本股市因结束三天假期重新开市,走出独立小幅上涨行情。此外,中美贸易休战期延长两个月,叠加中国国家主席开启11年来首次对美国事访问,中美资本市场备受市场关注。
最新出炉的美国经济数据展现强劲韧性,进一步强化加息预期。9月标普全球美国综合采购经理人指数初值大幅攀升,创下2021年7月以来新高,反映美国商业活动增速持续加快;同时,美国抵押贷款利率攀升至两年多最高水平,经济热度持续走高。
货币政策层面,美联储已于上周完成2023年以来首次加息,将基准利率区间上调至3.75%-4%。美联储主席凯文·沃什表示,此次加息彻底终结了此前的宽松货币政策基调。美联储理事迈克尔·巴尔进一步表态,为将通胀回落至2%的政策目标,后续仍有进一步加息的必要性。当前,能源价格上涨压力与美国经济强劲态势形成叠加效应,持续施压全球股债市场,投资者正全面重新评估美联储的货币紧缩力度与周期。
除宏观经济与货币政策外,地缘政治风险也持续扰动市场情绪。伊朗总统佩泽什基安公开表示,只要美国制裁与封锁措施持续存在,伊朗就不会放开霍尔木兹海峡的航行自由。这一表态意味着,即便各方积极推动谈判,中东地区达成和平协议的难度依旧较大,地缘不确定性为全球能源与金融市场再添变数。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。