2026年10月23日

亚洲股市迎来三日来首次上涨;债券市场在经历大幅抛售后逐步企稳,交易员正静待美国关键通胀数据,从中寻找利率走向的线索。美元有望创下 6 月以来最佳单月表现。
MSCI 亚太指数上涨 0.8%,科技板块领涨,此前美国半导体板块关键指标走高。消息人士称,人工智能初创企业 OpenAI 计划以 1.4 万亿美元估值,募集至少 300 亿美元新增资金;作为 OpenAI 投资方,软银集团股价上涨 6%。
债市方面,纽约时段美国长期国债收益率一度触及 2002 年以来高点,债市持续受到市场高度关注。基准 10 年期美债收益率在本周早些时候回落之后,于亚洲交易时段企稳。此前油价上行,推动交易员计价美联储进一步加息预期。
布伦特原油收复周二的部分跌幅,上涨 0.9%,报每桶约 103.50 美元。前一交易日油价下跌,原因是沙特据称已恢复其东西输油管道约一半运力,该管道此前遭遇无人机袭击;同时特朗普政府再度下令释放战略石油储备。
美伊对峙与油价仍是市场主要不确定性。在接连释放多组矛盾信号后,市场期待看到双方谈判取得明确进展。能源成本高企或将支撑通胀,强化美联储继续加息预期,全球债券收益率因此攀升至多年高位。
周二,市场担忧通胀持续、政府财政支出扩张,叠加企业为 AI 建设大举举债,投资者要求更高债券回报,美国长期国债收益率连续第六个交易日上行。
交易员加大押注,认为美债收益率将从当前近二十年高位继续上行;这也带来风险,一旦经济显现明显降温迹象,这类多头头寸可能集中平仓。货币市场定价显示,未来一年或将迎来连续加息。
另一方面,中国推出抵押贷款补贴、调整银行信贷政策,加码托底放缓的经济增长。
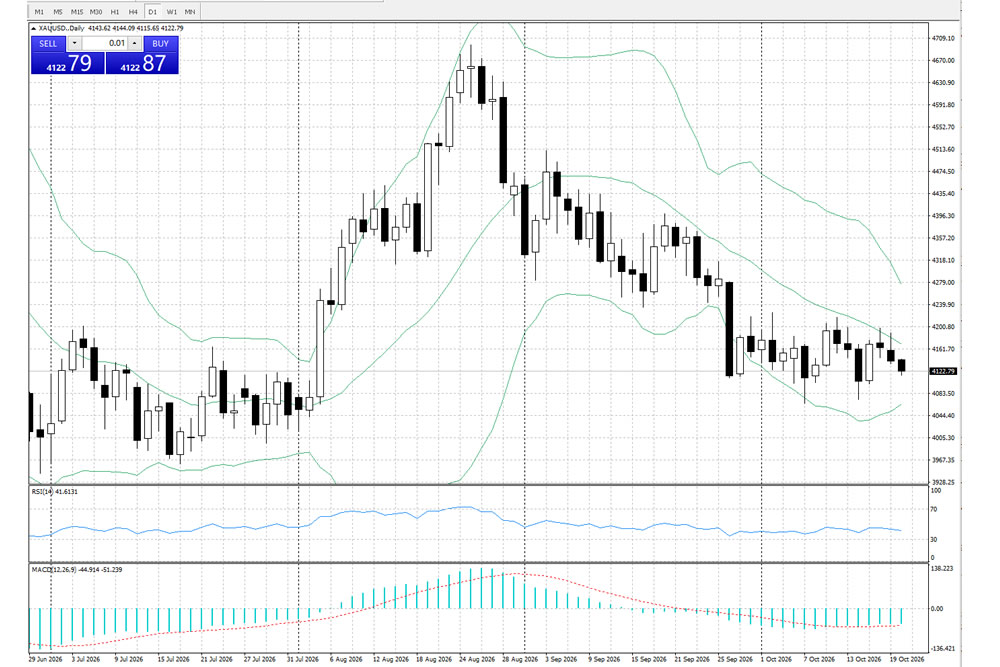
其他市场:黄金小幅走弱,报每盎司 4175 美元;美国股指期货上涨 0.1%。
周三美元指数企稳,有望录得 6 月以来最好单月表现。美联储抗通胀态度推升利率预期和美债收益率;日元兑美元走强,至约 156.80。
纽约联储主席约翰・威廉姆斯表示,今年晚些时候再度加息或有助于压低通胀,但他补充,鉴于央行本月已经加息,当下暂无紧迫行动必要。其他政策制定者同样在评估进一步加息可能性。美联储理事迈克尔・巴尔重申,或需要继续加息以抑制通胀;芝加哥联储主席古尔斯比称,央行必须应对供给冲击带来的影响。
除美联储官员表态外,投资者同时评估美国经济数据:9 月消费者信心跌至 2014 年以来最低,源于民众对经济与就业市场预期转差;8 月职位空缺数量回落,招聘需求走弱,但裁员规模仍维持低位。
市场下一个重点数据,是周三美国经济分析局发布的个人消费支出(PCE)数据,即美联储偏好的通胀指标。机构预测,8 月个人收入与支出报告将显示,当月整体通胀与核心通胀环比加速上行。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。