2026年10月22日

美国疲软的就业数据大幅缓解了美联储持续加息的压力,带动全球风险资产情绪回暖,亚洲股市迎来高开预期,同时国际原油、黄金及美债市场呈现分化走势,多重地缘与宏观因素交织主导近期全球市场行情。
股市方面,亚太市场涨势可期。日本、韩国及中国台湾股指期货均预示高开走势;海外美股期货同步走强,纳斯达克100指数期货上涨0.2%,该合约上周五已收于历史新高,标普500指数期货也在亚洲早盘小幅走高。此轮上涨主要受上周五华尔街股市走强提振,核心驱动因素是美国最新就业数据大幅走弱,市场据此下调美联储加息预期。
美国9月就业数据显著不及预期,劳动力市场降温信号明确。数据显示,美国9月新增非农就业人数仅2.9万人,大幅低于所有经济学家的调查预期,且前两个月就业数据均被向下修正;同期美国失业率升至4.2%,主要源于劳动力市场供给增长。与此同时,薪资增速同步放缓,多重疲软就业信号显著弱化了美联储的加息紧迫性。目前货币市场定价显示,美联储10月份加息的概率已不足25%。
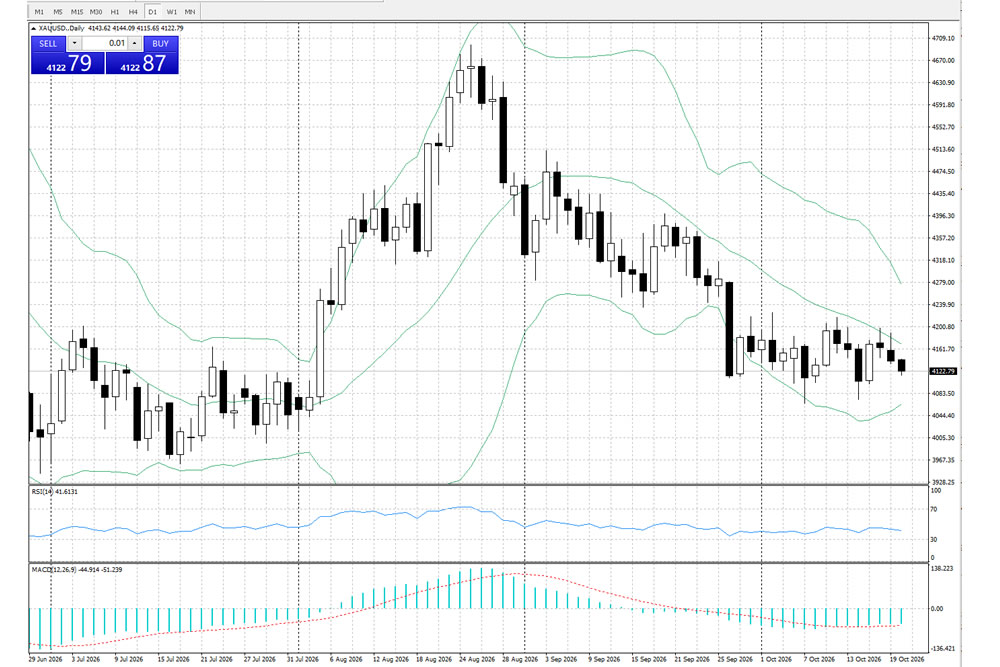
大宗商品市场走势分化。原油方面,地缘冲突主导价格上行,周一早盘12月交割的布伦特原油期货价格突破每桶103美元,该合约上周累计涨幅接近5%。尽管欧佩克+主要产油国敲定下月维持原有石油产量配额不变,未能对油价形成支撑,但也门发起反攻、试图收复胡塞武装控制区的地缘局势,持续推动油价走高。黄金市场则先跌后稳,价格在止跌回升后基本持平,结束了此前创下的6月以来最大单周跌幅。
相较股市与大宗商品的回暖,美国债券市场依旧承压。虽然不及预期的就业报告一度推动美债短暂反弹,但美债市场仍深陷数月以来的下跌行情,核心压力来自市场对持续通胀、美国政府高支出,以及人工智能产业融资带动的企业借贷规模激增的担忧。受此影响,上周10年期美债收益率攀升至2002年以来的最高水平。
展望本周,全球市场多重关键事件值得重点关注。美国方面,本周将开展10年期、30年期美国国债拍卖,将直接检验
海外市场风险与热点同步发酵。投资者正密切监测欧洲政府债券市场,警惕前期债券抛售潮持续蔓延,该轮抛售行情已引发市场对15年前欧洲债务危机的担忧。此外,巴西总统选举周日进入计票阶段,巴西各类资产价格也将成为全球市场的短期关注焦点。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。