2026年10月22日

美国通胀数据增速高于市场预期,全球股市抛售浪潮蔓延至亚洲,芯片板块跌幅进一步扩大,市场押注美联储将继续加息;避险买盘推动美国国债价格走高。
MSCI 亚太股指大跌 2.2%,逼近 7 月以来的最低点位。作为 AI 投资风向标的韩国综合股价指数(KOSPI)领跌亚太市场,跌幅达到 7%;芯片巨头三星电子与 SK 海力士股价双双下挫超 8%。
科技板块整体情绪低迷,纳斯达克 100 指数期货下跌 0.8%。亚洲股市延续了华尔街的跌势,罗素 2000 指数同步回调。备受关注的美国半导体股票指数更是创下 2025 年 5 月以来最长连跌记录。
美国通胀录得五个月以来最快增速,交易员加大对美联储进一步收紧货币政策的押注,市场提升了后续再度加息的概率,即便政策当局 10 月选择暂停加息。通胀数据公布初期,美国国债价格一度走低,但市场逢低承接处于多年高位收益率的债券,国债随后收复大部分失地,美元则出现走弱。
受中东冲突推高油价影响,美国通胀持续居高不下,市场愈发预期美联储会采取更为激进的紧缩措施。前期 AI 相关个股的大幅上涨也给股市带来回调压力,美股就此终结了新冠疫情爆发前延续至今的最长平稳行情。
股市抛售催生避险资产配置需求,美债在亚洲交易时段延续上涨行情。基准 10 年期国债收益率下行 6 个基点至 5.12%,对货币政策高度敏感的 2 年期国债收益率下跌 7 个基点,报 4.73%。
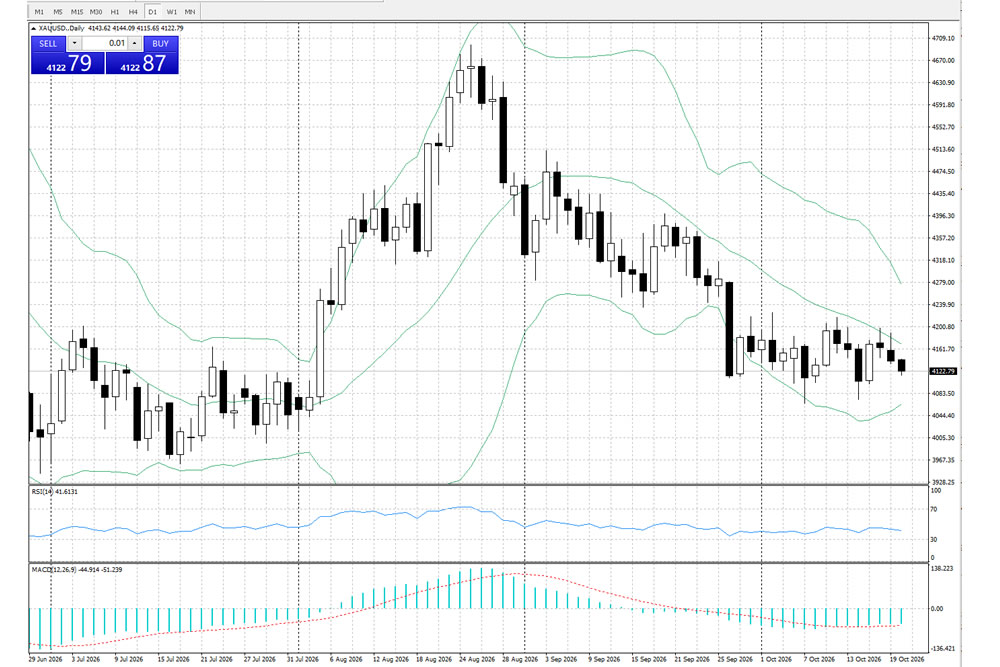
黄金结束连续三日下跌迎来反弹,交投于每盎司 4140 美元附近。国际原油基准布伦特原油下跌 1.1%,报每桶 104.94 美元,而燃油价格居高不下正是推高美国 9 月 CPI 的重要因素。
美联储主席凯文・沃什表示,不会就短期货币政策前景向市场释放定向引导信号。但本次通胀意外走高,令市场高度关注他将于纽约时间周四晚间在曼谷的公开讲话,他将与国际货币基金组织总裁格奥尔基耶娃开展炉边谈话。
当前市场定价显示,预计美联储到明年 1 月底合计加息约 40 个基点,10 月开启加息的概率也在不断上升。
科技板块依旧是市场焦点。CoreWeave Inc. 周三股价暴跌 17%;其 2032 年到期债券,四个月前投资者还按面值购入,如今交易价格已经不足面值的 78%。
另据消息人士透露,AI 模型企业 Anthropic PBC 向潜在投资者披露,公司第三季度营收达 168 亿美元,企业正在推进上市筹备工作。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。