2026年10月22日

美国股指期货从上周芯片股暴跌中反弹,在关键财报发布前小幅缓和市场压力,这批财报或将决定市场后续走向。与此同时,人工智能相关交易面临持续增大的压力,原油价格有所回落。
标普 500 指数期货上涨 0.8%,纳斯达克 100 指数期货上涨 1.3%,此前华尔街上周五遭遇一轮抛售。上周,备受关注的半导体指数创下 2008 年以来最长连跌纪录。
MSCI 亚太指数下跌 0.3%,收盘跌幅较早盘有所收窄。中国内地股市走势平稳,此前公布的数据显示,三季度经济增速超预期,提升了中国完成年度增长目标的可能性;印尼股市则延续下跌态势。
交易员在评估中东冲突再度升级,同时区域原油供应维持战前水平的信号后,油价从五个月高位回落。全球原油基准布伦特原油下跌 1.8%,报约 107.90 美元 / 桶。
受法国周末大规模抗议活动影响,欧洲股指期货与法国 10 年期国债期货走低,欧元兑多数 G10 货币走弱。
本周,特斯拉、Meta Platforms 等美国大型科技企业将披露财报。在行业接连遭遇挫折后,本次财报将检验投资者对 AI 板块的信心。部分投资者认为,美国通胀上行叠加 AI 行业动荡,会放大科技股波动,并传导至整个大盘。 网飞(Netflix)将于周二公布财报,特斯拉、Meta 与 IBM 则在周三发布业绩。
市场正担忧大规模 AI 基建投资难以兑现足够回报,投资者为此做好准备,应对股市与债市进一步震荡。债券波动率指标仍处于高位,能源与食品通胀持续,各国央行承压。
美国国债初步显现重归传统避险资产的迹象,这可能令押注今年债市持续下跌的投资者猝不及防。周一,基准 10 年期美债收益率基本持平,报 5.06%。
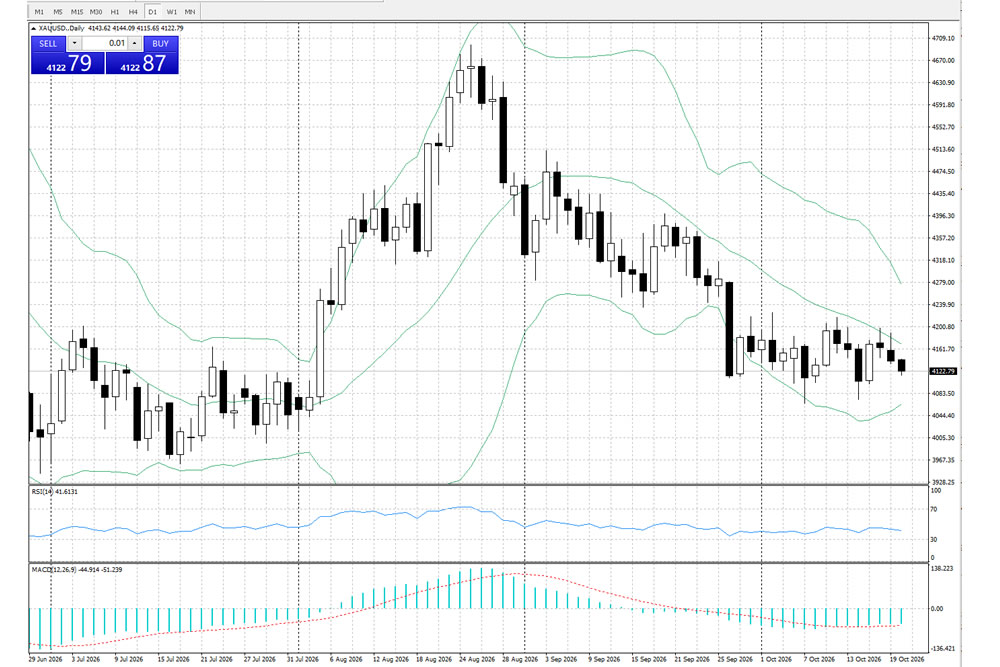
美联储主席凯文・沃什上周五讲话后,交易员下调了对美联储本月加息的预期,黄金本周开盘走高,金价上涨 0.3%,至 4180 美元 / 盎司。
受市场对头部 AI 企业前景及其对宏观经济潜在冲击的担忧升温影响,上周美国 10 年期国债收益率下行约 17 个基点,纳斯达克 100 指数大跌 5.5%。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。