2026年10月22日

受人工智能交易相关担忧引发的芯片股抛压释放后,逢低买盘大举入场,带动亚洲股市走高,原油价格小幅回落。
MSCI 亚太股票指数上涨 1%,上涨个股数量为下跌个股的五倍。三星电子与 SK 海力士在首尔市场走高,拉动韩国综合股价指数(KOSPI)反弹近 3%,该指数周四刚刚跌至 4 月以来的最低点位。
不过市场整体态度依旧谨慎,美国主要股指期货在亚洲早盘小幅走弱,纳斯达克 100 指数期货下跌 0.3%。台积电早盘小幅下挫,即便公司给出乐观业绩指引,仍未能打消市场对其 AI 业务发展的顾虑。
本周全球股市与信贷市场大幅波动催生避险需求,美国国债在周四上涨之后,涨幅基本得以维持。市场静待美联储主席凯文・沃什的公开表态,他将在曼谷与国际货币基金组织总裁克里斯塔利娜・格奥尔基耶娃开展炉边谈话。
印尼股市受到市场重点关注,该国此前面临被剔除全球主流指数的风险。投资者同时密切留意中国市场动态,欧盟拟组建全新贸易机构,该机构或将彻底阻断部分中国企业进入欧盟单一市场,这也是欧盟为大幅缩小对华贸易逆差出台的系列新政策之一。
本轮反弹能否持续,关键要看上涨行情能否从今年拉动大盘的科技巨头向外扩散。若更多板块参与上涨,能够降低市场对 AI 概念股的高度依赖,本周市场的剧烈震荡已经凸显出行情过度集中的潜在风险。
华尔街已经显现板块轮动的信号,标普 500 等权重指数上涨 1.4%,医疗保健、必需消费板块领涨大盘。
英伟达首席执行官黄仁勋出面为 AI 算力厂商 CoreWeave 的财务状况发声,芯片板块的压力得到一定缓解。
黄仁勋表示:“CoreWeave 的实力与日俱增,我对此保持乐观。他们的实际融资成本正在不断下降。”
周四,CoreWeave 部分高收益债券价格持续下行,公司信用风险指标攀升至历史高位。
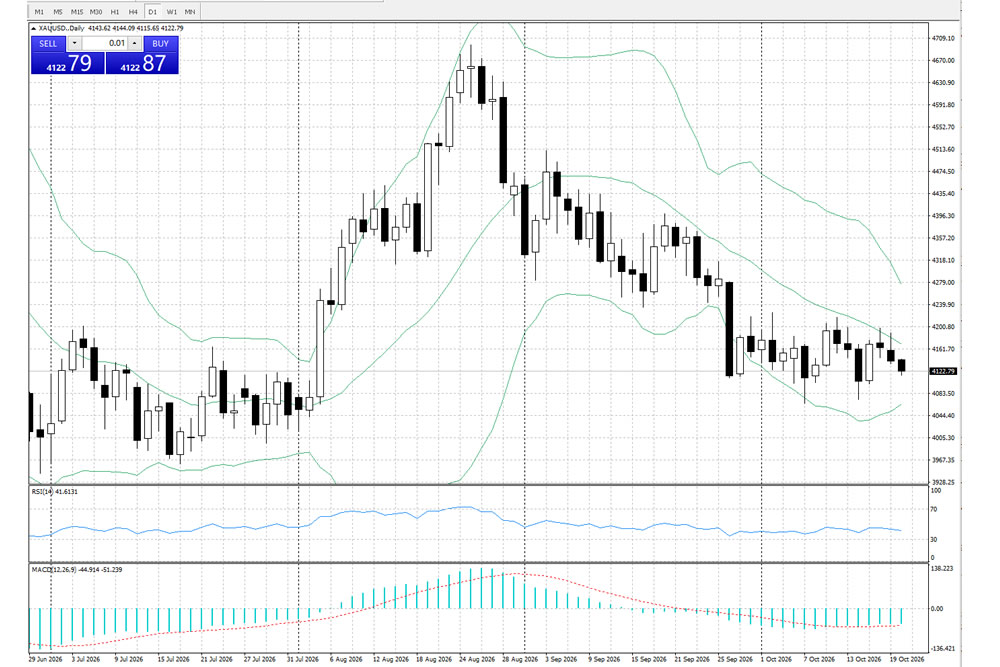
另外,FXCG 美元指数延续周四的下行态势,美元此前录得一个多月以来最大单日跌幅。黄金价格回落 0.4%,回吐部分前一交易日涨幅,报每盎司 4155 美元附近。
国际原油基准布伦特原油下跌 0.6%,报约每桶 105.30 美元。但受中东供应风险支撑,抑制了战略储备进一步释放,布伦特原油有望实现连续第二周收涨。
与此同时,AI 投资热潮能否延续的质疑已经传导至信贷市场,投资者开始审慎评估基建相关债务融资的风险。
交易员将从沃什的讲话中,捕捉美联储是否倾向于再度加息的信号。上月美联储自 2023 年以来首次上调借贷利率,目前期货市场显示,10 月加息的概率约为 25%。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。