2026年10月21日

本周,大型科技企业财报未能打消市场疑虑,投资者对人工智能行情反弹的可持续性信心走弱,全球股市整体下行;同时中东紧张局势升级,国际原油价格上涨。
亚洲股市下跌 0.8%,作为人工智能板块风向标,韩国综合股价指数(KOSPI)下跌 1.8%,芯片巨头三星电子、SK 海力士股价同步走低。受特斯拉与 Meta Platforms 业绩两极分化的影响,纳斯达克 100 指数期货下跌 0.9%,标普 500 指数期货下跌 0.5%。
盘后交易中,特斯拉股价下跌 3.3%,公司下调资本支出预期;Meta Platforms 则逆势上涨 2.2%,企业上调支出计划,加大人工智能领域投入。半导体设备企业泛林集团(Lam Research Corp.)公布不及预期的盈利指引,盘后股价下跌 7.4%。
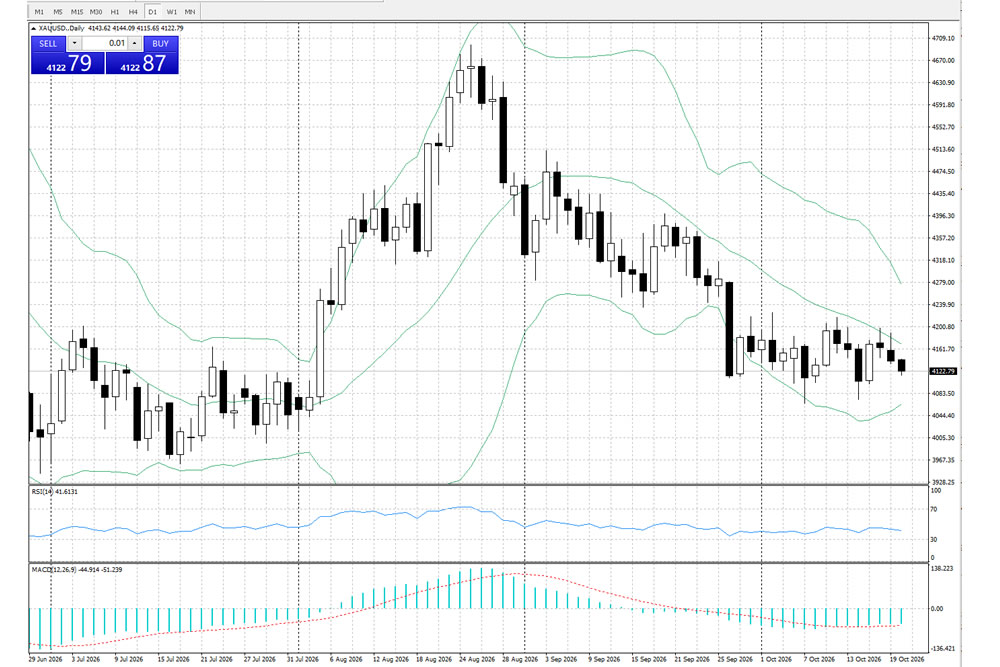
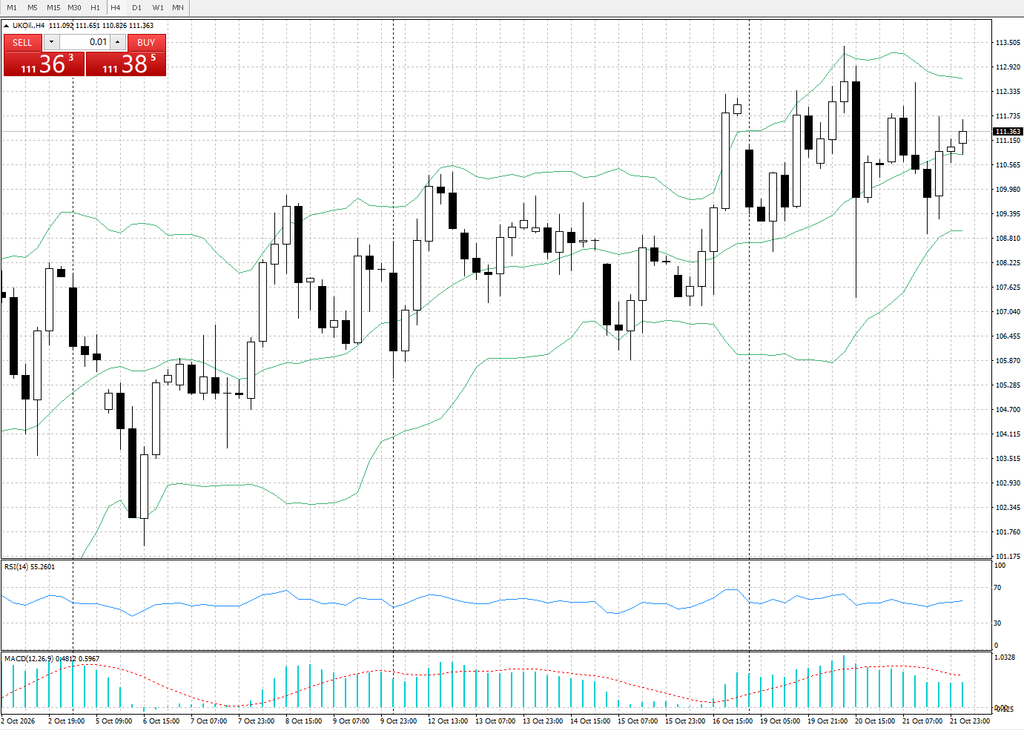
此外,沙特阿拉伯发生致命袭击事件,市场担忧中东冲突升级或将扰动原油供应,布伦特原油上涨 1.4%,突破 110 美元 / 桶。黄金延续本周跌势,下跌 0.7%,交投于 4110 美元 / 盎司附近。美国国债、美元汇率基本持平。
本轮企业财报将检验盈利能否支撑人工智能板块持续走高,投资者正在权衡 AI 业务的增长潜力与不断膨胀的行业扩张成本。市场担忧,数据中心与算力基础设施的巨额投入,回报周期或将长于预期;今年股市大幅上涨后,市场开始警惕估值偏高与人工智能泡沫风险。
市场对 AI 热潮带来的实际经济效益产生怀疑,投资者要求看到更明确的证据,证明基础设施的巨额投入最终可以转化为收益。资产估值出现大幅重估:纳斯达克 100 指数上周下跌 5.5%,创下自特朗普 2025 年 4 月宣布加征全球关税以来最大单周跌幅。费城半导体指数连续八个交易日收跌,创下 2008 年 10 月以来最长连跌记录。
韩国央行本周维持基准利率不变。此前该行曾罕见连续两次加息,以抑制半导体行业繁荣带动的通胀压力。
市场焦点持续聚焦中东地缘局势与原油市场。沙特一处油田遭遇致命袭击后,油价上行,市场担忧中东持续升级的冲突会冲击原油供给,尽管近几个月经霍尔木兹海峡的原油出口量有所增加。
【免责声明】外汇交易有风险,投资需谨慎。本内容仅为信息分享与客观分析,不构成任何投资建议、买入/卖出依据或收益承诺。投资者应根据自身财务状况、风险承受能力独立决策,自行承担投资风险。